2026 年 9 月,全球食品饮料巨头雀巢(Nestlé)发布新版《包装可持续发展战略》,把重心从此前的「可回收 / 可堆肥 / 可重复使用」设计目标,转向可量化的原生塑料减量。
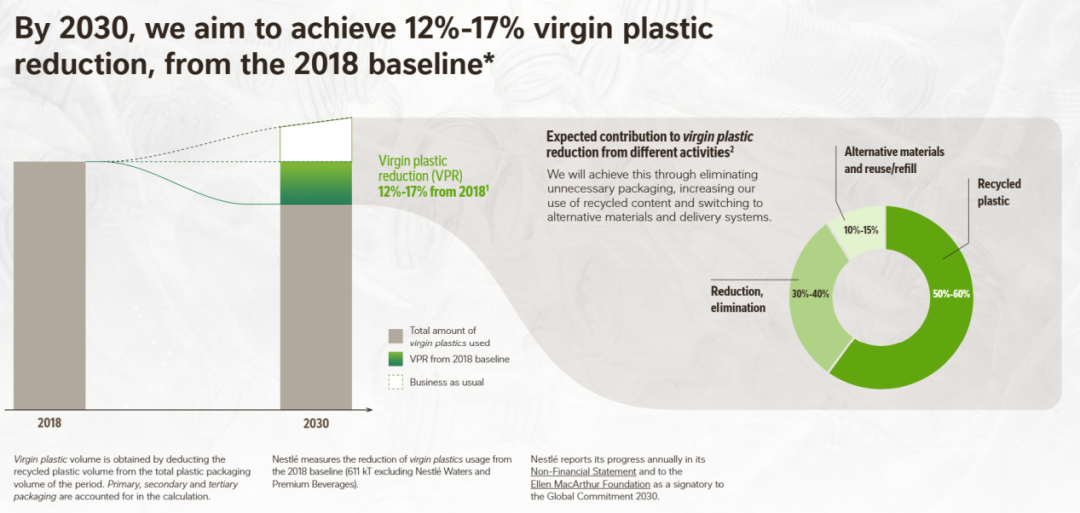
雀巢的具体目标:到 2030 年,以 2018 年为基线,将原生塑料使用量减少 12%–17%(基线为 611 千吨,不含饮用水与高端饮料业务)。
三大路径与贡献占比
雀巢明确了减量的三驾马车,并给出各自预期贡献:
提高再生料占比
50%–60%(主力)——2025 年其塑料包装中再生料占比已约 21%;公司正投入食品接触级再生塑料(尤其 rPET)的安全研究以扩大应用;
减量 / 淘汰塑料
30%–40%——通过轻量化、 redesign、纸替塑等;2025 年塑料已降至约占组合重量的四分之一;
替代材料与重复使用 / 补充装
10%–15%——但 2025 年可重复使用包装仅占 0.51%,公司承认复用模式大多仍处试点阶段。
已有进展与背景
总塑料包装用量已从 2018 年的 170 万吨降至 2025 年的 86 万吨;
此前(2025 年前)那一代目标聚焦可回收性,已实现约 90% 组合达标——但「可回收」不等于「真被回收」;
目标已纳入出售饮用水业务约 34 亿美元股份带来的组合变化,即部分减量来自业务调整而非纯包装 redesign;
纸替塑方面,雀巢是 PaperFlex 六家创始成员之一,并已商业化落地欧洲 Nescafé 纸质软包(替代塑料复合膜)。
关键要点
从「承诺可回收」转向「减了多少原生料、走哪条技术路」:可量化、可拆解;
再生料是最大变量,也是最大未知数:供给增速与食品接触安全(迁移、纯度)仍是门槛;
复用仍是非主力:起点仅 0.51%,短期难扛大梁;
软包仍是最难啃的骨头:低用量 + 高阻隔 + 高速产线,纸基方案还差性能 / 成本 / 规模三角。
行业观点
雀巢这份战略是 Target 之外,又一个「从愿景承诺走向现实校准」的典型样本——它不再只喊可回收口号,而是把 12%–17% 的减量拆成再生料、减量、复用三条可追踪路径。这对国内出口品牌有直接借鉴:面对欧美 EPR 与再生含量硬指标,再生料供给与食品接触合规会先于「可回收设计」成为真正的瓶颈。纸替塑、复用值得布局,但短期最稳的杠杆仍是提高再生料占比与做轻量化。
IPIF国际包装创新大会也希望通过每年的大会,把产业链各方从「坐而论可持续」真正推到「一起把可持续做出来」——不是停在理念口号上,而是对准再生料供给、轻量化减量、复用模式与食品接触合规这些最先卡住出口品牌的真实瓶颈,用设计创新、材料创新、工艺升级、数据验证和价值链协同,让绿色包装既扛得住欧美 EPR 与再生含量硬指标,也跑得通规模化量产与长期商业回报。
 微信扫一扫打赏
 支付宝扫一扫打赏