
地缘冲突压缩全球柴油供应,美国柴油零售价一度创下每加仑6.53美元纪录。Sylvamo、Billerud、Sustana 等纸企已相继加征燃料附加费,S&P Global Energy 分析师预计柴油价格要到2027年初才可能回落至每加仑5美元以下。
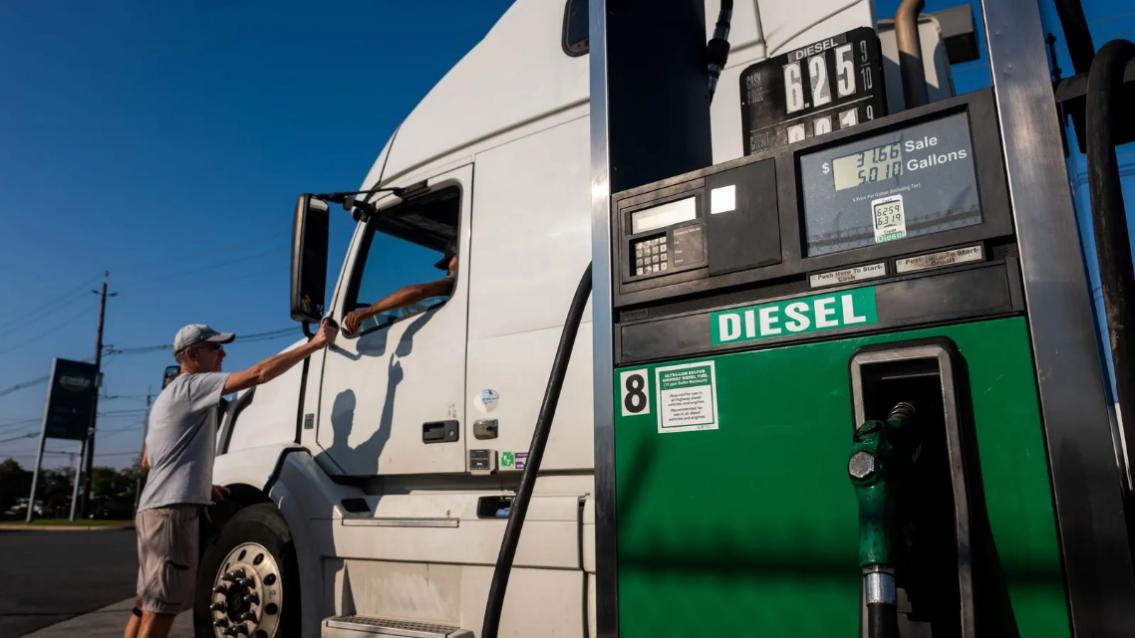
2026年以来,柴油价格上涨正通过运输成本传导至纸张与包装行业。多家纸企和包装企业已在订单中加入燃料附加费,以应对主要由持续地缘冲突引发的柴油成本上升。
纸企相继加征附加费
据公开信息,Sylvamo 于9月底发布公告,宣布自10月1日起对发货加征每百磅1美元的燃料附加费,并表示鉴于柴油成本上涨,预计“其他纸厂将跟进”。
随后,Billerud 和 Sustana 也实施了燃料附加费,且选择按吨位而非百磅计价。Billerud 自11月1日起对每吨纸张和纸板加征25美元,Sustana 自10月12日起对所有纸种每吨加征20美元。
在此之前,美国柴油价格于9月创下历史新高,Ball、Cascades、Graphic Packaging International、International Paper 等多家包装企业的高管已在财报电话会和行业活动中讨论燃料成本通胀及潜在应对措施。
Sonoco 首席执行官 Howard Coker 在7月23日的财报电话会上谈及公司燃料附加费时表示:“它会随柴油价格变化而增减……这对行业来说并不新鲜。”
Smurfit Westrock 高管在7月29日的财报电话会上讨论了运费成本吸收问题,并将通胀成本计入该公司今年第三轮宣布的箱板纸涨价中。首席财务官 Ken Bowles 表示,运费成本“仍是我们2026年面临的最重大不利因素”。
供应端:中东与俄罗斯双重收缩
S&P Global Energy 首席分析师 William O'Neil 解释,柴油价格高企主要源于伊朗战争和俄乌冲突对今年全球柴油供应的影响。
伊朗战争于2月28日开始,导致霍尔木兹海峡近乎完全关闭,阻碍了多个主要供应国向柴油市场的发货,加之对中东部分炼油厂的袭击削减了产量,该地区供应已受限超过六个月。
夏季,乌克兰加大了对俄罗斯的袭击并摧毁部分炼油厂,进一步压缩了俄罗斯的柴油供应。俄罗斯传统上是仅次于美国的第二大柴油出口国,去年日出口量约80万桶,近几个月因乌克兰无人机袭击导致产能下降,已降至每日约12万桶。美国日出口量约150万桶。
O'Neil 表示,随着俄罗斯和中东柴油供应收紧,“美国在全球柴油市场供应中的角色今年显著增强”,近几个月美国占全球海运柴油出口约四分之一。
需求端则保持稳定。美国每日消费约400万桶柴油,其中多达75%用于卡车运输。O'Neil 表示,供应曲线下移而需求曲线基本未动,结果就是价格显著上升。
美国柴油零售价于9月22日达到每加仑6.53美元的历史高点,截至本周三回落至6.32美元,但 O'Neil 称“仍高得离谱”,较一年前上涨约75%。
运输结构制约替代空间
对于纸企而言,缓解柴油成本压力的选项有限。O'Neil 指出,许多美国制造商发现,改变运输方式以改善成本结构并不可行。“你没有别的选择,”他说,“必须把货物从A点运到B点……而在美国,柴油卡车实际上没有可规模化的替代方案。”
据 Fastmarkets RISI 9月30日援引未具名消息源的报道,纸厂在2026年已感受到高运输成本的压力。对卡车运输的依赖叠加高燃料成本,可能促使纸厂缩短回收纤维原料的采购半径。
价格展望:2028年前难回常态
S&P Global Energy 预计柴油价格将在本季度见顶,供应到明年预计不会有大变化。O'Neil 不认为美国柴油价格会在2027年初之前回落至每加仑5美元以下。
“我们认为2028年之前不会真正恢复正常,”O'Neil 说,“我们的基本假设是,到2028年中期左右会有某些变化让更多石油进入市场。”
石油和天然气行业也不预期快速正常化。达拉斯联邦储备银行9月对油气行业高管的调查中,近30%的受访者预计中东原油出口将在2027年第二季度恢复正常,第二大答案占比超过20%,为2028年或更晚。在预测柴油与原油价差回到2025年水平需要几个季度时,近半数受访者预计超过四个季度。
对包装印刷行业的观察点
燃料附加费的影响尚未完全显现。由于部分纸企的柴油附加费刚刚实施,其他尚未生效,目前尚无公开数据揭示其对订单和销量的影响,也无法判断客户是否提前下单以规避费用。
Fastmarkets RISI 10月1日指出,有消息源认为纸厂试图通过更高效地采购材料来减少燃料支出,这可能影响废纸的生成和收集。
部分行业观察者认为,透明列示的燃料和运费附加费在条件改善后更可能被取消,而若企业将成本并入基础价格,则往往具有粘性。但 O'Neil 的判斷是,行业需要为“相当长的痛苦期”做准备。
 微信扫一扫打赏
 支付宝扫一扫打赏