
印尼烯烃、芳香族及塑料工业协会(Inaplas)表示,低价进口产品尤其是来自中国的产品加剧竞争,当地工厂无法满负荷运转。印尼工业部长表示,若调查认定低价进口损害本土制造商,政府可考虑印尼国家标准认证和反倾销税等贸易保护措施。
2026年11月7日,据《雅加达邮报》/ANN 报道,印尼塑料制造商近几个月无法满负荷运营,平均产能利用率仅为60%至70%。低价进口产品尤其是中国产品加剧了竞争,对本土生产商形成压力。
协会诉求:减少进口以恢复满产
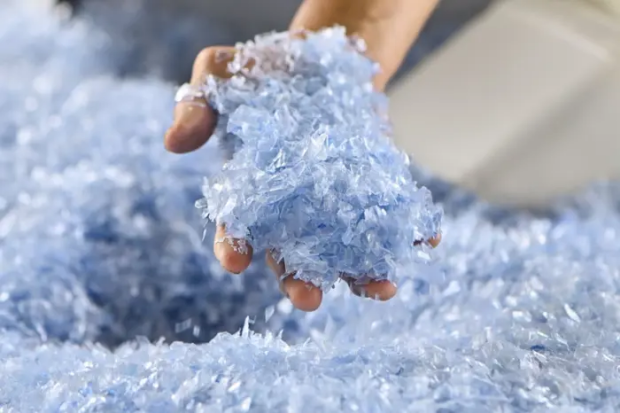
印尼烯烃、芳香族及塑料工业协会(Inaplas)主席 Suhat Miyarso 在与工业部长会面后表示:“目前我们的产能很低。这意味着我们的工厂无法满负荷运转。”他将部分原因归于进口产品售价低于本土制造产品,并呼吁政府采取措施限制进口、为本土生产商提供更大保护。
“如果进口能够减少,我相信我们可以恢复到100%的产能。”他说,协会成员正寻求将本土制造商产能利用率提升至80%至90%,使本土生产商能满足印尼更多的塑料材料需求。
政府回应:评估成因,考虑贸易保护
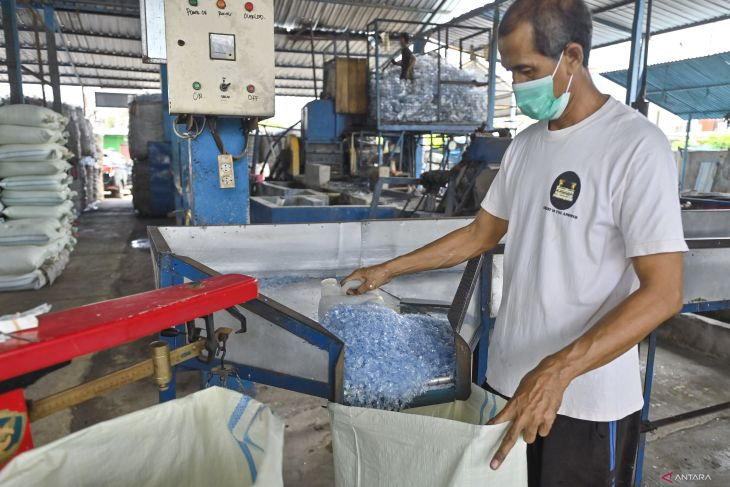
印尼工业部长 Muhammad Sarmuji 在同一场合承认,制造业整体产能利用率仍低于最优水平,政府正在研究放缓背后的因素和可能的解决方案。
“我们将寻找解决方案,找出问题背后的因素,并确定需要与哪些方面协调来解决。”他说。工业部还将评估本国塑料产业面临的挑战,并识别需要与其他政府机构协调的问题。
Sarmuji 表示,如果调查发现低价进口正在损害本土制造商,政府可考虑贸易保护措施,包括印尼国家标准(SNI)认证要求和反倾销税。他还呼吁各方支持包括塑料制造商在内的本土产业发展。
化工行业增长与塑料业压力的反差
对本土生产商的压力,与更广泛的化工行业增长形成反差。印尼中央统计局(BPS)数据显示,2026年第三季度,化工、制药和传统医药行业同比增长8.1%。
与此同时,石化生产商 PT Chandra Asri Pacific(TPIA)表示,尽管印尼10月制造业活动扩张,低价中国进口仍构成挑战。
Chandra Asri 人力资源与企业事务总监 Suryandi 表示,本国石化行业增长率约为6%,大致与 GDP 增速一致。国内需求保持强劲,但本土制造商仅能满足约60%的全国石化需求,使印尼成为净进口国。
他将中国产品的价格优势部分归因于政府支持,包括获得更便宜的原材料,而本土生产商必须自行保障供应。Suryandi 表示,进口政策应考虑国内生产能力,以保护本土制造产品。
Chandra Asri 的进口替代项目
Chandra Asri 正通过其规划的氯碱-二氯乙烷(CA-EDC)项目降低进口依赖。该项目被列为政府2026年工作计划下的国家战略项目。
截至11月,项目建设已完成约85%,目标在2027年全面投产。
2026年3月,国家资产基金 Danantara 与印尼主权财富基金 Indonesia Investment Authority(INA)签署投资协议,共同向 Chandra Asri 的 CA-EDC 项目注资2亿美元。该有条件股份认购协议(CSSA)是继去年6月签署的谅解备忘录之后的后续安排。
对包装印刷行业的观察点
印尼塑料业的产能利用率下滑,对包装印刷行业有间接但明确的传导路径。
其一,塑料基材供应与价格。 印尼是东南亚重要的包装消费市场,塑料薄膜、片材和注塑容器是软包装和硬包装的主要基材。本土塑料产能利用率降至60%至70%,意味着本地供应链的稳定性下降,包装印刷企业的原料采购可能更多依赖进口,价格和交期受外部市场波动影响加大。
其二,贸易保护措施的连锁反应。 若印尼启动 SNI 认证要求或反倾销税,受影响的不只是塑料原料,也可能延伸至塑料包装制品。对于向印尼出口包装材料或成品的企业,需关注相关认证和税率变化对成本结构的影响。
其三,区域产能格局的变化。 中国塑料原料的价格优势正在重塑东南亚市场格局。对包装印刷企业而言,这既是原料采购的成本机会,也意味着本地化供应能力的竞争压力。Chandra Asri 的 CA-EDC 项目若在2027年投产,可能改变印尼石化原料的自给率,进而影响区域包装基材的供应结构。
 微信扫一扫打赏
 支付宝扫一扫打赏